La industria pyme acumula dos años de caída y busca sostener el empleo con menos turnos y más servicios
Desde agosto de 2023 se destruyeron cerca de 50.000 puestos registrados en pequeñas y medianas fábricas, equivalentes a una contracción del 15% en ese segmento. Con ventas planchadas y costos en alza, las firmas recortaron turnos, redireccionaron capacidad ociosa hacia reparaciones y mantenimiento y, aun así, conservan personal para no perder el capital técnico invertido en capacitación.
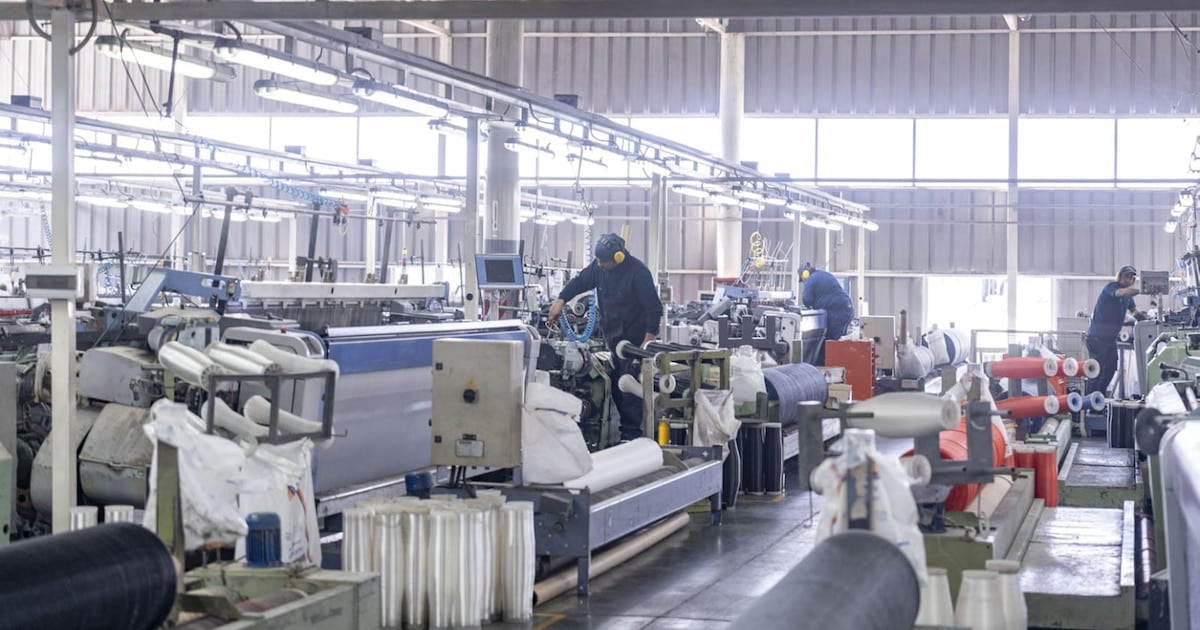
La industria pyme argentina atraviesa más de dos años consecutivos de destrucción de empleo registrado y de caída sostenida en los niveles de producción, en un contexto en el que la demanda interna no termina de recuperarse y los costos operativos continúan presionando los márgenes de las empresas más chicas. De acuerdo con los registros oficiales y los reportes sectoriales, el fenómeno combina una merma acumulada en los volúmenes fabricados, una reducción de turnos y una reconversión parcial de la capacidad instalada hacia actividades de servicio, con el objetivo declarado de sostener la nómina de personal formado y evitar el costo de reposición de los puestos.
Según el informe difundido por la Confederación Argentina de la Mediana Empresa (CAME), desde agosto de 2023 se perdieron alrededor de 90.000 puestos asalariados registrados en el conjunto del sector industrial argentino, de los cuales unos 50.000 corresponden específicamente al universo de las pequeñas y medianas empresas. En términos relativos, la baja equivale al 8% para la industria en su conjunto y se profundiza hasta el 15% cuando se analiza de manera aislada el segmento pyme, lo que refleja un impacto proporcionalmente mayor sobre las firmas de menor tamaño.
Producción en retroceso, con una leve mejora mensual que no compensa el acumulado
El Índice de Producción Industrial Pyme (IPIP) elaborado por CAME registró en julio una caída interanual del 3,8%, aunque mostró una recuperación del 0,6% frente a junio. Ese repunte mensual, sin embargo, resultó insuficiente para revertir el signo del año: en los primeros siete meses de 2025 la producción pyme acumula una contracción del 6,5%, con cinco de las seis ramas relevadas en terreno negativo.
- Químicos y plásticos: retroceso interanual del 11,3%.
- Alimentos y bebidas: baja del 9,1%.
- Metal, maquinaria, equipos y material de transporte: caída del 5,4%.
- Papel e impresiones: contracción del 3,7%.
- Textil e indumentaria: retroceso del 3,7%.
- Maderas y muebles: única rama con saldo positivo, con una mejora acumulada del 0,5%.
Frente a ese cuadro, las empresas desplegaron una serie de estrategias defensivas para preservar fuentes de trabajo sin sacrificar el capital técnico acumulado. Entre las medidas más mencionadas por los propios industriales se cuentan la disminución de la cantidad de turnos diarios, la oferta de servicios de reparación y mantenimiento de equipos a terceros como vía para monetizar la capacidad instalada ociosa, la flexibilización de las condiciones de cobro a clientes y la búsqueda de pedidos en plazas distintas a las habituales. De acuerdo con CAME, el 70% de la producción de las pymes industriales se destina al mercado interno, por lo que la falta de tracción del consumo doméstico se traduce de manera casi mecánica en una menor demanda sobre las fábricas proveedoras.
“El 70% de la producción de las pymes industriales se destina al mercado interno. Si este no tracciona, las fábricas tampoco tienen demanda.” Confederación Argentina de la Mediana Empresa (CAME)
La decisión de mantener personal aun en un escenario de ventas planchadas responde a un cálculo económico concreto: la capacitación y el entrenamiento de un operario insumen tiempo y recursos, y su reemplazo posterior resulta más costoso que absorber momentáneamente el costo de mantener la relación laboral. Datos de la Secretaría de Trabajo indican que el 65% de las empresas industriales sostiene la estabilidad de sus nóminas incluso en períodos de ajuste, lo que configura un patrón extendido dentro del entramado fabril.
En el plano de las expectativas para el tramo final del año, los relevamientos disponibles muestran una predisposición algo más favorable a preservar las dotaciones. La encuesta de Expectativa Neta de Empleo difundida por ManpowerGroup arrojó que, en el corto plazo, los empleadores consultados proyectan mantener o reducir mínimamente sus plantas, en lugar de avanzar con cesantías masivas. Para Roberto Schneider, el dato sugiere que el ajuste de personal de los últimos dos años habría tocado un piso relativo y que las firmas prefieren ahora aceitar la operación, con menos turnos y mayor diversificación de servicios, antes que exponerse a los costos de una nueva ronda de despidos en un mercado laboral donde rearmar un equipo calificado puede demandar meses.
Mirada hacia adelante: clima y consumo, las dos llaves del cierre del año
De cara a los próximos meses, la evolución de la industria pyme quedará atada, según los analistas consultados, a dos factores centrales: el comportamiento del consumo interno y las condiciones climáticas que acompañen el último tramo del año. Las proyecciones del Servicio Meteorológico Nacional para el período septiembre-noviembre de 2025 indican temperaturas dentro del rango normal sobre el centro y norte del país y lluvias entre normales y levemente superiores a la media en la región pampeana, un escenario que, de cumplirse, contribuiría a sostener la actividadagropecuaria y, por efecto derrame, parte de la demanda sobre las fábricas proveedoras de insumos, alimentos y servicios. Schneider concluye que la combinación de estabilidad meteorológica, menor presión de costos logísticos y una demanda doméstica que muestra signos tenues de recuperación podría configurar un cierre de año menos contractivo para las pymes industriales, aunque todavía lejos de un escenario de crecimiento sostenido.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo